A produção global de leite continua em recessão
Produção mundial – Se for possível haver uma ‘recessão’ na produção global de leite, ou seja, queda na comparação trimestral, ano após ano, da produção de leite nas principais regiões exportadoras – então estamos em uma, desde o 1º trimestre de 2022.
A produção de leite nas regiões exportadoras de lácteos Big 7 (Argentina, Brasil, Uruguai, Austrália, Nova Zelândia, União Europeia (UE-27) e Estados Unidos da América (EUA)) teve contração na comparação anual nos 3º e 4º trimestres de 2021. Essas regiões continuaram registrando declínios nos 1º e 2º trimestre de 2022, e, muito provavelmente registrarão a quinta redução consecutiva no 3º trimestre de 2022, antes de voltar ao território positivo no 4º trimestre de 2022. Mas mesmo assim, será um ganho relativamente pequeno, que compensará pouco mais da metade do decréscimo do 4º trimestre de 2021.
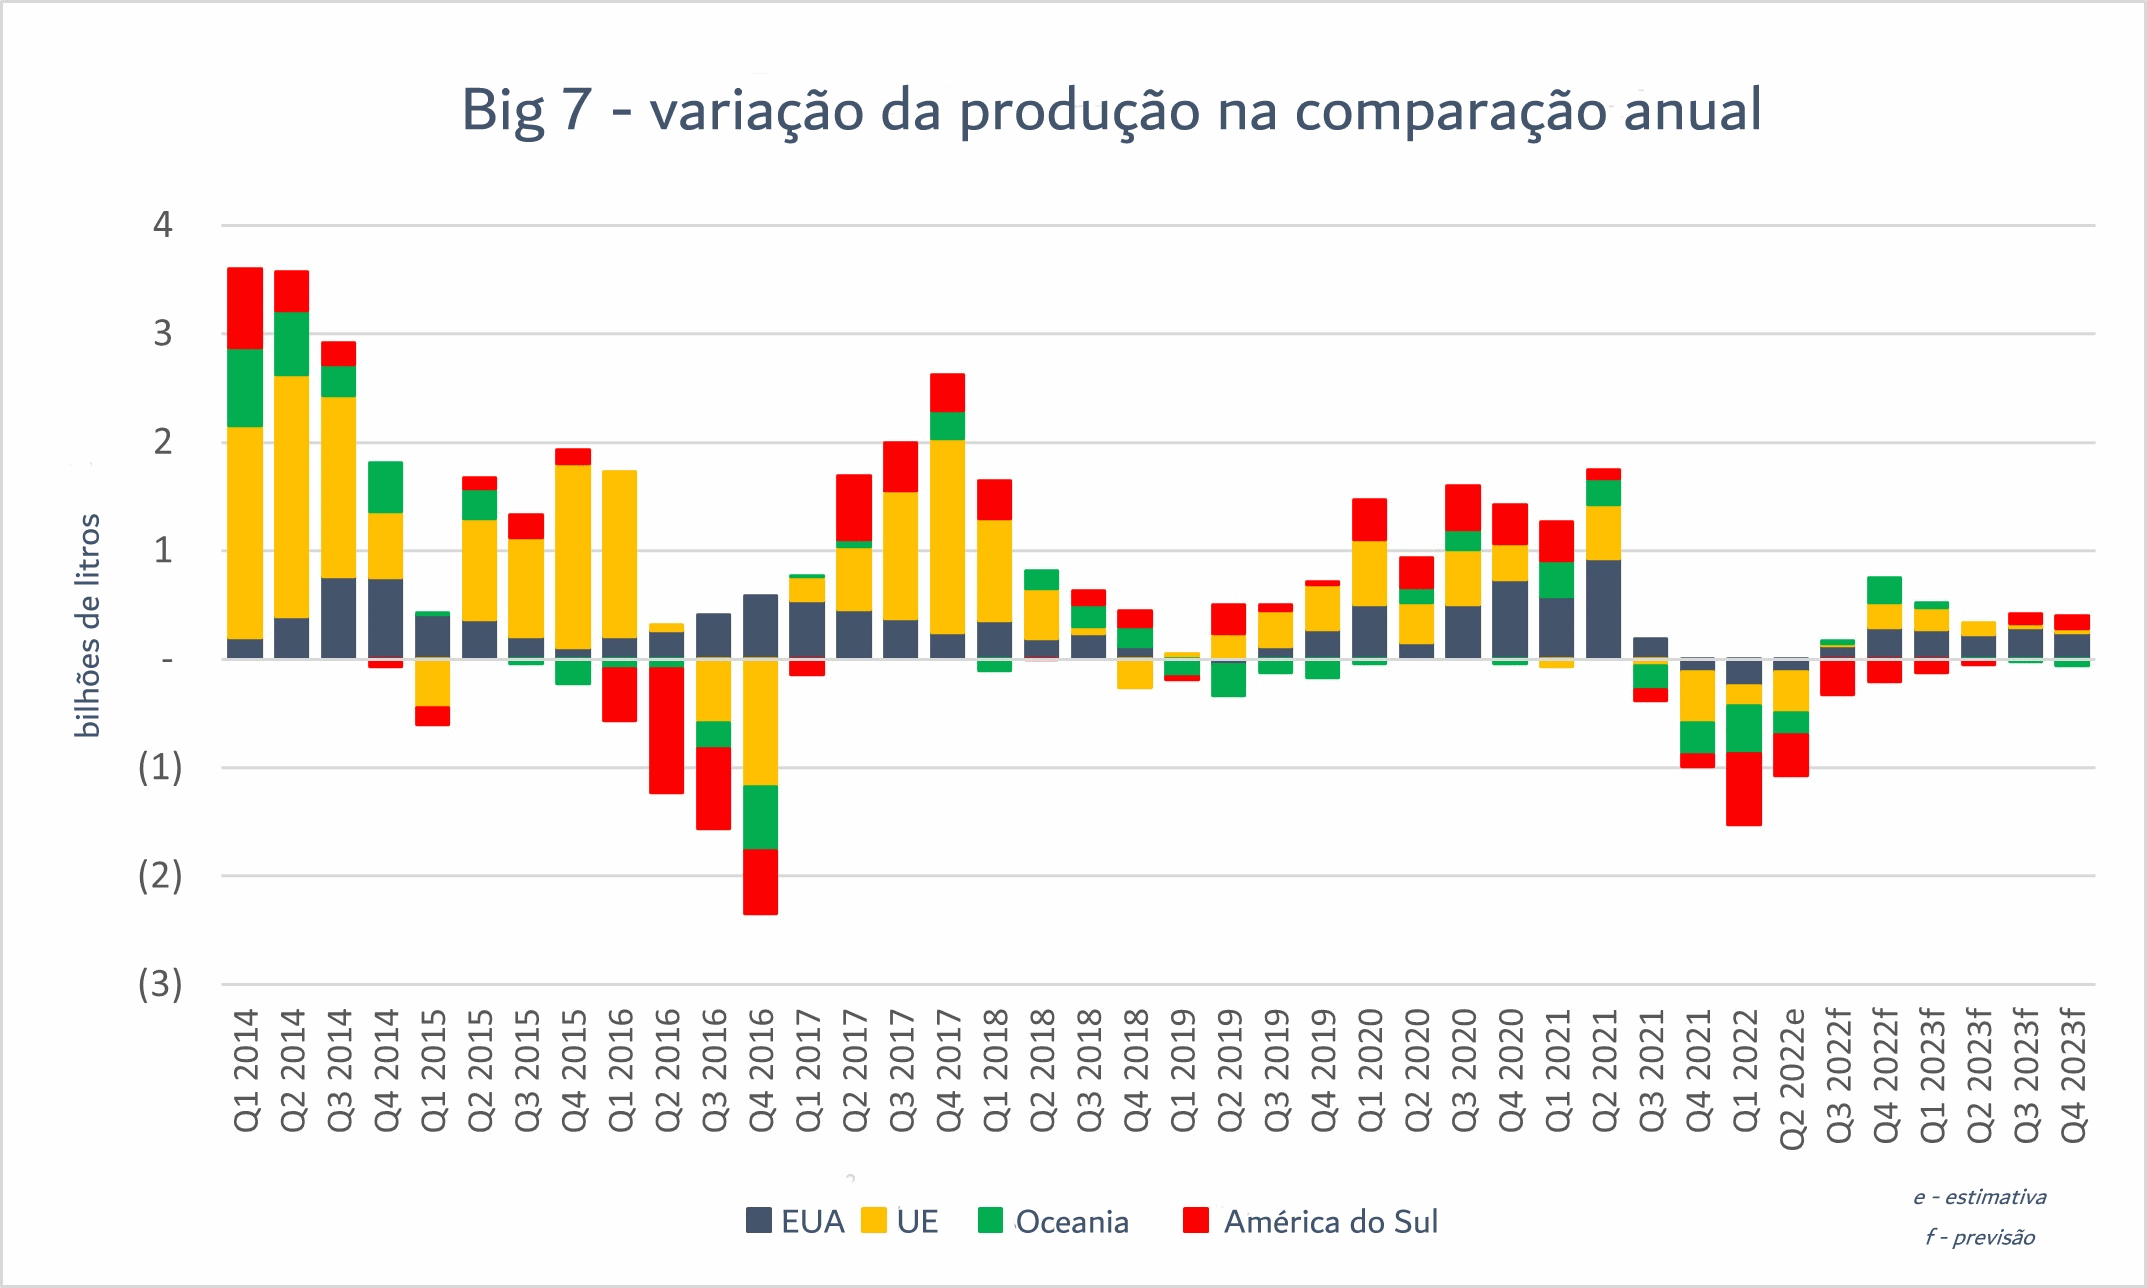
A atual ‘recessão’ da produção de leite remonta a 2016. Em 2016, o crescimento da produção de leite na UE, região que produz 55% mais leite do que os EUA e responde por quase 30% do comércio global, caiu de forma considerável na segunda metade do ano. Este declínio foi impulsionado por uma política europeia que remunerava os produtores que diminuíssem o volume de leite.
Mas ao contrário, é importante observar, que a ‘recessão’ global de produção de leite ocorre por falta de rentabilidade e fatores relacionados ao clima. Olhando para o futuro, a previsão é de que as novas políticas e regulamentos da UE travem o crescimento da produção de leite, embora a adoção dessas políticas só devam ser realizadas depois de 2025.
Desde o 2º trimestre de 2021, produtores de leite na UE, Oceania, EUA, e América do Sul lutam para aumentar a produção de leite, não por mudanças de políticas, mas devido às fracas margens e/ou condições climáticas. O Rabobank estima que a produção de leite do Big-7 foi de -1,7% no 1º semestre de 2022. A previsão é de que haverá crescimento no 2º semestre de 2022, na comparação com uma base fraca, e mesmo assim, haverá uma perda estimada de -0,7% no ano de 2022. Preliminarmente as previsões para 2023 sugerem um ganho abaixo de 0,6%.
Elevados e mesmo preços recordes do leite ao produtor em muitas regiões não garantiram crescimento da produção. Os produtores de leite em torno do globo enfrentam significativas elevações dos custos com milho, soja e alfafa, assim como adversidades climáticas em certas áreas, especialmente na Oceania e América do Sul. De um modo geral, pressões inflacionárias de energia, combustível e salários também impactam a rentabilidade em todo Big-7. Apesar do preço do leite ao produtor ser alto, o crescimento da produção e os custos da alimentação estabelecem um cenário desafiador.
Questões estruturais podem limitar a recuperação do crescimento da produção de leite. A atual situação de fraca produção global de leite está diretamente relacionada com os custos de produção mais elevados e eventos climáticos extremos. No passado, a produção recuperou e ultrapassou os recordes anteriores. No entanto, questões estruturais atuais limitam significativamente a retomada da produção desta vez nas principais regiões exportadoras. O rebanho leiteiro na Nova Zelândia e na Europa estão com pouca margem de crescimento e são mais propensos à contração, diante das pressões ambientais. Na América do Sul, a competição da terra e do capital com grãos e leguminosas continua a intensificar-se, limitando a expansão leiteira. Isto deixa os EUA numa posição invejável, em posição de crescimento do mercado, com capacidade de processamento adicional e obter bom posicionamento em 2025. Até lá, as ‘recessões’ globais de produção de leite podem se tornar corriqueiras.