NZ – Forte preço do leite ajuda o fluxo de caixa
Leite/NZ – Uma fraca demanda foi a clara tendência manifestada nas cotações das commodities lácteas no mês de maio de 2022.
Como consequência dos conflitos na Ucrânia e os bloqueios adotados na China para conter os surtos de Covid, fizeram com que todos os produtos tivessem redução em seus preços, impactando com maior intensidade o leite em pó integral (WMP) e a manteiga.
É importante ressaltar, no entanto, que todas as principais commodities, exceto o WMP, estão com as cotações maiores do que as registradas no início da temporada. A expectativa do RaboResearch é de que os preços das commodities lácteas permaneçam voláteis nos próximos meses, com a fraca oferta global de leite mantendo os preços em níveis elevados.
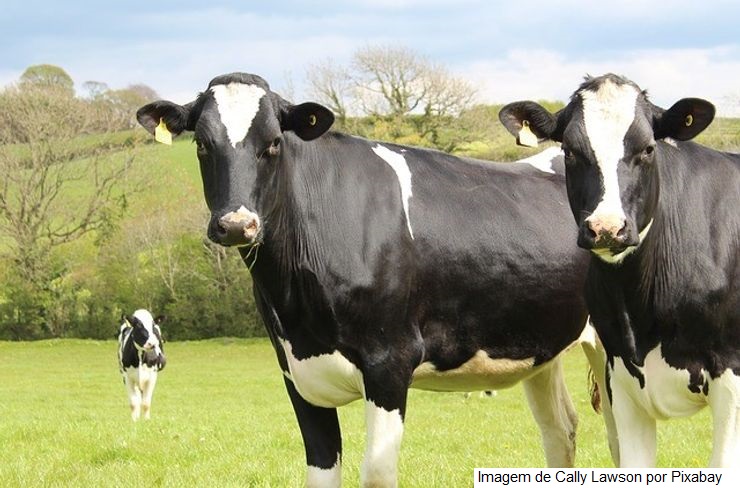
A baixa produção deixou o piso do preço do leite alto. O leite captado no penúltimo mês da temporada 2021/22 foi 5,6% menor, na comparação interanual. E foi o nono mês consecutivo em que a coleta de leite foi menor na comparação com o ano anterior. No acumulado, de junho de 2021 a abril de 2022, a perda já é de 4,1%, quando comparado com o mesmo período da temporada anterior. Comportamento similar está ocorrendo na Austrália, com a produção de leite continuando menor do que no ano anterior. No acumulado, a temporada 2021/22 até abril de 2022, caiu 3,4%, para 7,3 bilhões de litros. As coletas de leite de março nos Estados Unidos da América (EUA) também caíram 1%, como consequência de margens e clima seco deixando o cenário desafiador.
O RaboResearch antecipou que o preço do leite ao produtor para o início de 2022/23 será de NZ$ 9/kgMS. Eventos sísmicos globais continuam reverberando nos mercados, oferecendo desafios extras para prever o preço do leite. Existe um risco de que a demanda elevada mais do que o normal crie um ambiente operacional favorável à renda dos produtores de leite, enquanto que do lado da oferta a expectativa é de que os motores da produção global de leite voltem ao normal nos próximos meses da temporada. A faixa de preço da Fonterra para a próxima estação é de NZ$ 8,25/kgMS até NZ$ 9,75/kgMS, com o ponto médio em NZ$ 9/kgMS.
O que observar
As incertezas dificultam as previsões futuras – particularmente na China. O impacto da dinâmica ‘Zero-Covid’ com restrições à circulação de pessoas no maior país importador de lácteos, teve reverberações de longo alcance, tanto dentro, como fora da China. Nossa percepção é de que muitas regiões do país permanecerão com vários níveis de bloqueios durante grande parte do ano. Xangai está em processo de relaxamento das restrições de circulação. Então é preciso observar como o consumo e a demanda importadora de lácteos irão se comportar.