Nova temporada de leite em andamento
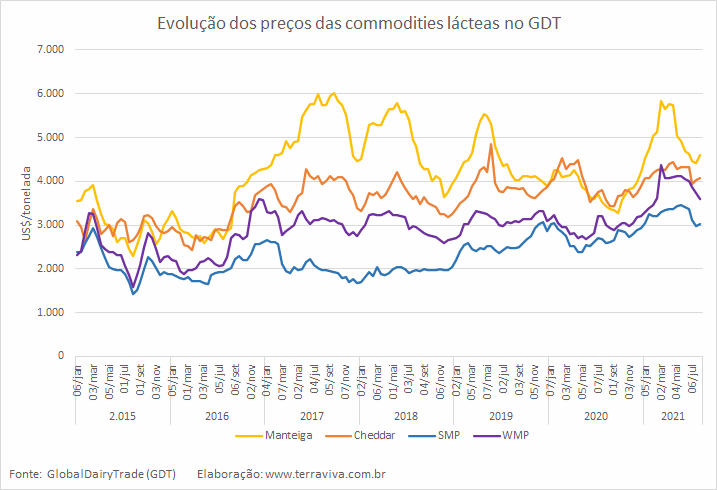
Produção/NZ – Os preços das commodities lácteas continuaram caindo em julho de 2021.
O leite em pó desnatado (SMP) apresentou o maior declínio de preço no mês passado, acompanhado pela manteiga e queijo, assim como o Global Dairy Trade (GDT) registrou a sétima queda consecutiva no último evento de julho. Vale ressaltar que os preços continuam elevados quando comparados com os níveis de um ano atrás. Os fundamentos do mercado neste momento estão equilibrados. Por enquanto, o Rabobank mantém a previsão do preço do leite ao produtor em NZ$ 8/kgMS na temporada 2021/22.
A produção de leite da Nova Zelândia para 2021/22 começou. Em junho de 2021 o volume foi 1,6% superior em relação a um ano atrás, impulsionada por uma combinação de preço do produtor elevado e clima favorável na Ilha Norte.
A produção de leite na Austrália e Tasmânia mostrou sinais de melhora em maio. A produção nacional subiu 2,6% na comparação de maio com o mesmo mês do ano anterior, contribuindo para que o volume total da temporada fosse 0,8% maior do que o da estação anterior. Todas as regiões tiveram crescimento recorde em maio.
As exportações da Nova Zelândia para a China no mês de junho de 2021 foram notáveis.
Mais de 300.000 toneladas de produtos foram embarcadas da Nova Zelândia para o mundo, os maiores volumes de exportação para um mês de junho, como resultado excepcional da produção de leite nos meses finais da temporada.
Os embarques para a China em junho mudaram de patamar. As exportações de leite em pó integral (WMP) foram 150% superiores em relação ao mês de junho do ano anterior, como reflexo da forte demanda de compra pela China demonstrada na plataforma Global Dairy Trade nos últimos meses.
Surto da variante Delta no Sudeste Asiático
A variante Delta está ocorrendo em muitas economias do Sudeste da Ásia. Isto pode significar reintrodução ou ampliação das medidas de restrição à mobilidade. Com este cenário a economia pode enfraquecer e impactar negativamente nos gastos dos consumidores, o que chegará ao setor de alimentos e bebidas.
A média do preço do leite local da China
No mês de junho de 2021 o preço médio do leite na China foi marginalmente maior do que os níveis de maio de 2021 – o mais baixo, até agora, do ano – e representa o fim da queda sazonal, à medida que o clima de verão começa. O Rabobank prevê que a produção de leite chinesa ainda permanecerá lucrativa, mesmo com os elevados custos da ração animal.
O crescimento muito forte da produção de leite na China combinado com os consideráveis volumes importados, levou o Rabobank a avaliar que os estoques mudaram de nível e atingiram volumes historicamente elevados. A produção de leite na China no primeiro trimestre de 2021 cresceu 8,5%, de acordo com o Departamento Nacional de Estatísticas, e o Rabobank acredita que esse embalo continuou no 2º trimestre. Além disso, as importações de lácteos continuaram aumentando, e podem ter subido 20% em junho de 2021, quando comparadas com um ano atrás. É possível que a combinação do crescimento das importações e da produção esteja ultrapassando o crescimento do consumo doméstico, aumentando os níveis gerais de estoque.
A expansão da produção de leite na China deve continuar em 2022.
Investimentos em fazendas leiteiras continuam, sustentadas pela atual dinâmica lucrativa. As exportações de novilhas da Nova Zelândia para a China entre janeiro de junho de 2021 cresceu pelo menos 60% em relação ao mesmo período de 2020, na busca de aumentar o tamanho do rebanho nas novas fazendas. São três anos seguidos de crescimento muito forte da produção de leite de 2019 a 2021 até agora. Um impulso mais sustentado em 2022 pode levar à desaceleração dos preços locais do leite, ainda no primeiro trimestre de 2022.
A China continua comandando o comércio global.
O ritmo da utilização sazonal dos estoques no terceiro e no quarto trimestre de 2021 (na temporada de verão) será fundamental para observar o impacto nos níveis gerais dos estoques de lácteos na China. O Rabobank antecipa uma desaceleração no crescimento das importações no terceiro trimestre, e destacamos que há uma forte probabilidade de um declínio dos volumes importados na comparação anual no quarto trimestre de 2021.